Mostrando postagens com marcador Economia Internacional. Mostrar todas as postagens

sábado, 6 de fevereiro de 2016

Conheça as 10 empresas que controlam quase tudo que você consome

Gráfico chamado "A escolha é uma ilusão" revela que as marcas mais consumidas no mundo são controladas pelas mesmas empresas
Para saber mais leia:

Capitalismo de Laços - Sergio Lazzarini

http://www.travessa.com.br/CAPITALISMO_DE_LACOS/artigo/95507a57-e5d3-4b37-a35c-3e3f87b1bf2e

Capitalismo Monopolista de Estado - http://www.estantevirtual.com.br/livrospinkcerebro/Paul-Baran-e-Paul-Sweezy-Capitalismo-Monopolista-Ensaio-Sobre-a-Ordem-Economica-190598057

empresas controlam tudo você consome
The Ilussion of Choice (Reprodução/Infomoney/PolicyMic)

Desde produtos de limpeza, passando pelo segmento de beleza e higiene pessoal, até alimentos para pessoas e animais: dez megacorporações fornecem quase tudo que as pessoas consomem em todo o mundo.
O gráfico (veja a imagem ampliada aqui) “The Illusion of Choice”, divulgado pelo sítio PolicyMic, mostra que muitas das marcas mais consumidas do mundo são controladas pelas mesmas empresas.
Uma delas, a Mars, que detém marcas como Twix, M&M’s e Snickers, também controla marcas de ração de animais, como Whiskas, Pedigree e Royal Canin. O mesmo acontece com a Nestlé, que além de ter marcas de ração para animais, como Purina, também detém as marcas de cosméticos Maybelline e Vichy.
Luiza Veronesi, Infomoney

quinta-feira, 17 de setembro de 2015

Esclarecimentos sobre a retirada do grau de investimento

Marcelo Zero e Dalmo Palmeira
No curto prazo, o rebaixamento dos títulos brasileiros poderá provocar elevação do câmbio, pressão por maior alta dos juros, queda nas bolsas e redução do crédito. Mas é preciso relativizar decisões de agências comprovadamente comprometidas com os interesses especulativos de grandes investidores internacionais
  • Share
A retirada do grau de investimento dos papéis da dívida brasileira pela agência Standard and Poor´s, uma entre as três grandes agências que calculam riscos de investimentos, vem sendo acolhida, pela grande mídia oposicionista, como uma espécie de apocalipse econômico. Uma demonstração da suposta incompetência da gestão econômica dos governos do PT.
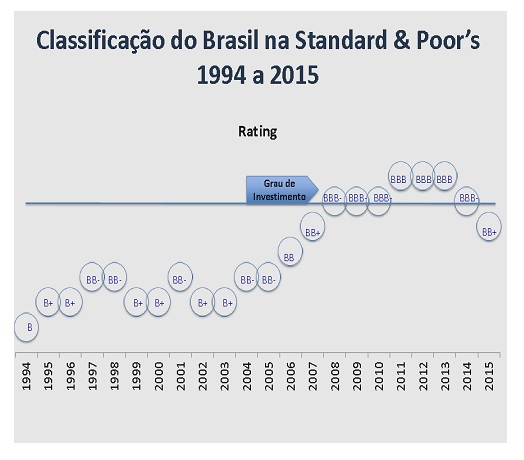
Ora, em primeiro lugar, é preciso destacar que o grau de investimento foi obtido, em abril de 2008, graças à gestão econômica competente dos governos do PT. Durante os anos em que governaram os que hoje nos acusam de má gestão, o Brasil nem sequer chegou perto desse grau concedido pelas agências.
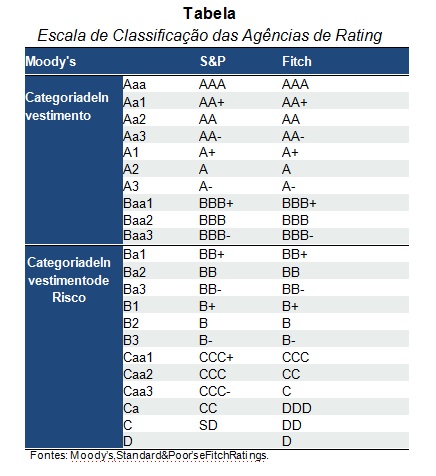
Ao contrário, no final do período neoliberal, o risco país estava em estratosféricos 2.500 pontos e nossos papéis tinham classificação B+, quatro degraus abaixo do grau de investimento. Na época, nossos títulos eram pouco mais que lixo. E não o eram por causa do “efeito PT”, como dizem os críticos, pois, durante toda a gestão tucana, os títulos da nossa dívida jamais estiveram próximos do grau de investimento obtido nos governos do PT.
Em segundo, é necessário considerar que a agência referida muitas vezes não fez julgamentos isentos e precisos. Na realidade, a agência em questão tem um histórico de erros grosseiros. Em fevereiro deste ano, a Standard and Poor´s foi obrigada, pela justiça dos EUA, a pagar multa e indenizações no valor de US$ 1,5 bilhão ao Departamento de Justiça norte-americano e a 19 estados daquele país, por sua ação desastrada no movimento especulativo que deflagrou a atual grande crise mundial.
Com efeito, pouco antes do estouro da bolha especulativa, a Standard and Poor´s, ignorando as evidências, classificava papéis do mercado subprime, inclusive os do Lehmann Brothers, como de baixo risco.
No julgamento, a agência foi forçada a admitir que as suas “análises” desses títulos foram afetadas por suas “preocupações comerciais”. O Attorney General Eric Holderfoi, entretanto, mais direto. Afirmou: “embora essa estratégia da S&P tenha evitado desapontar seus clientes, ela causou graves danos à economia, contribuindo para a deflagração da pior crise financeira desde a Grande Depressão”.
Portanto, é indispensável tomar com muito cuidado quaisquer decisões de agências que estão comprovadamente comprometidas com os interesses especulativos de grandes investidores internacionais.
Em terceiro, não se pode dissociar, como faz maliciosamente a mídia oposicionista, as dificuldades econômicas atuais do Brasil dessa grande crise mundial, para a qual a S&P contribuiu de forma decisiva.
A crise atual, muito mais longa, profunda e extensa que as crises periféricas enfrentadas pelos atuais críticos, se agravou com o fim do ciclo das commodities e, agora, se abate pesadamente sobre os países emergentes.
Na época em que mandavam os críticos de hoje, as crises tinham denominação geográfica: crise da Rússia, do México, da Argentina, da Ásia, etc. Hoje, trata-se, de fato, de uma grande crise mundial, que afeta, em maior ou menor grau, todos os países. Até mesmo o gigante chinês, moderna locomotiva econômica internacional, vem sendo afetado pela crise.
No ano passado, mais de 80% dos países do mundo teriam apresentado déficits orçamentários, alguns bem mais sérios que o apresentado pelo Brasil. A bem da verdade, boa parte dos países desenvolvidos está em situação muito pior que o Brasil, com déficits orçamentários mais volumosos que o brasileiro e indicadores gerais bem mais deteriorados.
Mas, mesmo assim, muitos mantêm grau de investimento. Exemplo disso tem sido a classificação da República da Itália a quem a S&P concede grau de investimento, apesar de sua relação dívida/PIB manter-se acima de 130%, enquanto que essa relação no Brasil representa praticamente a metade desse percentual.Um mistério que a S&P não explica. Talvez para não afetar interesses de seus clientes, como fez em 2008.
Clique para contribuir!
De todo modo, no curto prazo, o rebaixamento dos títulos brasileiros poderá provocar elevação da taxa de câmbio, pela saída adicional de capitais estrangeiros; pressão por maior elevação da taxa de juros, devido ao aumento do risco de nossos papéis; queda nas bolsas nacionais, pela saída de investidores estrangeiros e redução da disponibilidade de linhas de crédito para empresas brasileiras.
Muitos especuladores se aproveitarão desse rebaixamento, turbinado pela ação dos que desejam o “quanto pior melhor”, para obter lucros imediatos apostando contra o Brasil, em meio a um clima de pessimismo cuidadosamente gestado por motivos políticos menores.
Entretanto, o mercado já vinha se antecipando a esses movimentos especulativos. Desde a última avaliação, em 28/07 último, a S&P havia sinalizado o viés negativo da próxima avaliação e, portanto, já era de conhecimento do mercado a tendência dessa agência de risco reduzir a classificação dos títulos brasileiros, passando para o grau especulativo.
Nesse sentido, os agentes de mercado já vinham adotando, nos últimos meses, atitudes antecipatórias, como a saída gradual do mercado de ações, o fechamento antecipado de contratos de câmbio e a aplicação em títulos públicos, mediante taxas de juros mais elevadas.
Essas atitudes antecipatórias levaram a que o mercado já estivesse precificando os efeitos de uma eventual perda do grau de investimento, o que tende a minimizar os efeitos da decisão da S&P, após seu anúncio no dia de ontem.
Assim sendo, embora se prevejam alguns prejuízos de curto prazo, no médio prazo a nossa economia, que tem indicadores mais sólidos que a média dos países desenvolvidos, deverá absorver esse rebaixamento, e o governo continuará a tomar as medidas para voltar fazer o país crescer, distribuindo renda e oportunidades para todos.
Apesar da S&P, dos especuladores e dos que confessadamente fazem oposição ao Brasil.
Diga-se de passagem, esses últimos afirmam, de forma irresponsável, que não cabe a eles contribuir para a solução das dificuldades atuais do Brasil. Com isso demonstram duas coisas:1) não têm compromisso com o País e 2) não têm condições de governá-lo, pois, no fundo, não têm ideias e propostas a apresentar à Nação.
Por último, deve-se enfatizar que o principal fator para a demora na reversão das expectativas dos investidores, principal objetivo do ajuste, está no clima político deteriorado, acalentado por uma oposição que, como os especuladores financeiros, aposta contra o Brasil.
Mais que em eventuais déficits orçamentários, nosso problema maior está no déficit de compromisso com o Brasil e sua democracia.
tabela-classificacao de risco
classificacao s&p
- See more at: http://brasildebate.com.br/esclarecimentos-sobre-a-retirada-do-grau-de-investimento/#sthash.SGx8JFer.dpuf

Fonte> http://brasildebate.com.br/esclarecimentos-sobre-a-retirada-do-grau-de-investimento/

quarta-feira, 18 de fevereiro de 2015

Apontamentos para uma crítica ao “Capital no Século XXI”, de Thomas Piketty

Por: Patrick Galba de Paula
O estudo de Thomas Piketty sobre a evolução da desigualdade patrimonial (pois se refere à desigualdade do ponto de vista da propriedade de “bens” em geral) é o maior já feito até hoje, tendo utilizado uma enorme base de dados[1]. As descobertas empíricas deste estudo são o principal resultado científico alcançado por Piketty e sua equipe e representam o aspecto mais positivo de seu trabalho. Justamente por isso, esta foi a parte do livro que recebeu o maior número de críticas negativas de economistas “ortodoxos” e porta-vozes dos proprietários em geral, tanto ou mais do que sua proposta de imposto “sobre o capital” e sobre heranças.
                                                             Piketty no Roda Viva
Em linhas gerais os dados trazidos por Piketty mostram que a sociedade capitalista sempre tendeu ao aumento da concentração de riqueza. Embora estas conclusões pareçam óbvias, é provável que causem uma verdadeira hecatombe no seio da economia ortodoxa, e possivelmente, da economia burguesa em geral, com a demolição da chamada “curva de Kuznets”.
A “curva de Kuznets” é um dos principais construtos teóricos nos quais se baseou até aqui a ortodoxia econômica. Sua inspiração vem de estudos realizados a partir dos anos 1930 por Simon Kuznets que, analisando dados retirados dos arquivos do fisco estadunidense (e também do Reino Unido), concluiu que seria possível observar, nos anos analisados (1913-1948) uma tendência à redução das desigualdades na distribuição da riqueza, após ter apresentado um certo aumento das desigualdades no início do período (o que se expressaria graficamente num “U invertido”). Embora afirmasse de forma categórica que os dados apontavam neste sentido na economia estadunidense durante o período analisado, Kuznets era muito cauteloso quanto a qualquer possibilidade de generalização desta (possível) tendência, mesmo para a economia dos EUA[2].
Os resultados de Piketty transformam a curva identificada por Simon Kuznets no início do século XX em parte de uma curva maior, na qual a tendência perceptível apontaria para um aumento das desigualdades e o período de “convergência” ou desconcentração de riqueza, observado por Kuznets, não passaria de uma exceção. Para Piketty seria possível identificar, nos principais países “desenvolvidos”, ao longo dos séculos XVIII e XIX, e após 1970-80, uma tendência de concentração de riqueza. A exceção seria o período de recuperação econômica dos dois pós-guerras. Neste período, segundo Piketty, uma combinação de altas taxas de crescimento econômico e populacional teria possibilitado uma situação inédita na história de um período de redução das desigualdades patrimoniais.
Para se ter uma idéia da situação atual: A participação dos 10% mais ricos no total da riqueza nacional já passa dos 70% (nos EUA e no Reino Unido) ou 60% (na França, Alemanha e Itália), enquanto os 50% mais pobres detém cerca de 2% (nos EUA!) e de 4% (na Europa). Os 1% mais ricos participam com mais de 30% da riqueza nacional nos EUA e 25-30% nos países da Europa listados acima (C21, p. 257-260 e 340-344). Piketty também apresenta dados para diversos outros países, incluindo os países nórdicos, China, Índia e alguns latino-americanos, como Argentina e Colômbia.
Se Piketty tivesse resumido seu trabalho a divulgar estas descobertas teria feito uma grande contribuição à ciência, destruindo de forma incontestável o suposto fundamento empírico de boa parte das ideologias apologéticas apresentadas como “ciência econômica”, no que diz respeito à questão da distribuição de renda. Entretanto Piketty, ao tentar explicar seus achados, optou por construir uma teoria que termina retirar do capital (relação social) qualquer centralidade na explicação da atual crise que sua sociedade atravessa.
Crescimento, estabilidade e um “equilíbrio injusto”
Para Piketty capital é riqueza em geral, mais especificamente riqueza patrimonial, não importando seu papel no processo de produção. Neste “capital-riqueza” cabe qualquer coisa que seja acumulável: prédios públicos, casas próprias utilizadas como domicílios, coleções de arte e até mesmo jóias de família[3].
Sua rate of return on capital (“taxa de retorno do capital”, expressa pela letra “r”) é extremamente controversa. Segundo nos informa Piketty, ela “mede o rendimento sobre o capital próprio ao longo de um ano, independentemente da sua forma jurídica” (C21, p. 52 – trad. nossa). Se considerarmos o conceito de capital de Piketty, poderemos concluir que sua taxa de retorno é uma espécie de “taxa de crescimento da riqueza”. Piketty calcula que a taxa de retorno do seu capital riqueza variou de 4 a 5 % nos séculos XVIII e XIX, e atualmente encontra-se entre 3 e 4 % (pois teria se reduzido no pós-guerra).
Baseando-se fundamentalmente nestes conceitos, Piketty formula suas “leis” do capital. A “primeira lei” (α = r × β), indica que a parcela do rendimento nacional que vira riqueza patrimonial por ano (α) equivale a “taxa de retorno do capital” (r) multiplicada pela razão rendimento / riqueza acumulada (β). Aparentemente a função desta “lei” na teoria de Piketty é relacionar seus conceitos com a razão (β), que expressa em anos de produto nacional a quantidade de riqueza acumulada pelos proprietários (se β = 5, significa que a riqueza acumulada equivale a 5 anos de produto) , que depois será relacionada com as taxas de poupança e de crescimento. A “segunda lei do capital” (β = s / g), aparentemente derivada de uma série de pressuposições adotadas por Piketty[4], significa que a razão rendimento / riqueza, para Piketty, é função da relação entre taxa de poupança (s) e taxa de crescimento (g – que inclui o crescimento do produto [output] e o crescimento demográfico). Piketty afirma que esta lei não é uma mera identidade contábil, mas “representa um estado de equilíbrio para o qual uma economia tenderá se a taxa de poupança é ‘s’ e a taxa de crescimento ‘g’” (C21, p. 169 – trad. nossa). Em suma o que Piketty está dizendo com esta lei é que, dadas as taxas de poupança e de crescimento e os demais pressupostos vistos anteriormente, será possível prever uma razão rendimento / riqueza, ou seja, um nível de desigualdade de riqueza “de equilíbrio” em uma determinada economia.
Partindo então destas “leis”, Piketty busca expor o que seria, na sua opinião, a razão para a manutenção das taxas de crescimento em uma “relativa independência” da evolução da distribuição de renda (C21, cap. 6). Estima, segundo ele baseado nas características do progresso técnico no século XX, que a elasticidade de substituição de trabalho por capital será no século XXI algo entre 1.3 e 1.6 (C21, p. 221). Isto significa que, para Piketty, devido às características do progresso técnico (caprices of technology) a taxa de retorno do seu capital-riqueza não será substancialmente afetada[5] pela concentração de riqueza até que “não haja mais o que comprar” (C21, p. 366). Ao mesmo tempo, Piketty parece pressupor que as taxas de crescimento também não são afetadas pelo aumento da concentração de riqueza[6], por motivos que não são demonstrados em momento algum. Como as taxas de retorno, crescimento e poupança não serão substancialmente afetadas por fatores como a distribuição e o emprego, mas basicamente apenas pela técnica, somente um nível altíssimo de concentração poderá produzir um “equilíbrio”. Este “equilíbrio” corresponderia a uma altíssima concentração de renda (bem mais alta que a atual) nos países “desenvolvidos”.
Assim surge a já famosa relação “r > g”: como nestes países as projeções (completamente externas à teoria, ressalte-se) são de estacionamento demográfico, baixo crescimento da produção (output) e manutenção da taxa de poupança, e como a taxa de retorno do capital-riqueza não seria afetada substancialmente pela evolução da distribuição (aumento da concentração de riqueza) durante um longo período, então fatalmente o taxa de retorno (r), que atualmente estaria entre 3 e 4 %, permaneceria mais alta do que a taxa de crescimento (g), de modo a levar a uma maior concentração da riqueza ao longo de boa parte do século XXI.
Piketty conclui que o capitalismo é sistema estável e eficiente para promover o desenvolvimento e o crescimento da riqueza, mas, salvo situações excepcionais como a do pós-guerra, gerador de concentração desta riqueza. A instabilidade gerada pela frustração das camadas mais pobres com a concentração de riqueza levaria a um descontentamento crescente das camadas mais pobres e, logo, a uma instabilidade política e possibilidade de “revoluções”.
Para aplacar o descontentamento seria então necessária uma saída política que ajustasse o patamar “de equilíbrio” da distribuição para níveis mais “seguros”, um remédio anti-frustração dos pobres que possibilitasse uma estabilidade política ao lado da estabilidade econômica. Ressalte-se que o fundamento teórico de tal possibilidade evidentemente adviria do reconhecimento da existência da possibilidade de uma distribuição de renda de “equilíbrio”, que poderia então ser politicamente ajustada para patamares “mais humanos”.
Uma teoria mistificadora que resulta numa apologia do capitalismo
Piketty não deduz os aspectos fundamentais de sua teoria dos dados empíricos, mas de estimativas feitas por ele fortemente influenciadas por seus pressupostos (muitos dos quais, na verdade, são as ideologias da economia neoclássica). Este é o caso, por exemplo, da estimativa de que, venha o que vier, as possibilidades de utilização do capital dadas pelos “caprichos da técnica” permitirão que as “taxas de retorno”, crescimento e poupança sigam sem qualquer influência substancial da concentração de riqueza por muito tempo. Não há nada em seu livro em justifique esta previsão, a não ser as “estimativas” feitas pelo autor.
Com isto Piketty se permite, por exemplo, manter previsões de crescimento da economia mundial que foram produzidas de forma completamente independente das suas previsões no que diz respeito à concentração de riqueza, ou seja, de modo a não considerar a tendência de concentração prevista por ele mesmo, tudo isto se baseando em estimativas da “elasticidade” de substituição do trabalho por capital que, segundo ele próprio, são altamente especulativas (C21, p. 221).
O resultado é que, para a teoria de Piketty, as relações sociais de produção capitalistas tornam-se irrelevantes do ponto de vista do que ocorre com a economia, com as crises e com o crescimento (ou a falta dele). Tudo é determinado pelas características do progresso técnico. Este, por sua vez, é visto como algo completamente “neutro”, e estável. Secundariamente, influenciaria também o crescimento demográfico, que também aparece como um fenômeno independente, sem qualquer influência das relações de produção.
Do conceito inadequado de “capital-riqueza” de Piketty (e de uma forma de cálculo duvidosa) resulta uma “taxa de retorno” do capital quase estável (varia, desde tempos imemoriais, entre 3 e 6%), que se aproxima de uma lei da natureza. A certa altura do livro, Piketty parece esquecer as diferenças entre sua taxa de retorno e a taxa de lucros de Marx, tentando apontar, com uma impressionante incompreensão da teoria social marxiana, que Marx teria supostamente se equivocado ao prever uma tendência de queda das taxas de lucros e, logo, o caráter instável e histórico do modo de produção capitalista “por não prever a possibilidade de aumentos de produtividade” (C21, p. 227-230).
A teoria construída por Piketty não fornece elementos para compreender os aspectos fundamentais do “capital no século XXI” (ou em qualquer época), pois parte de uma noção de capital extremamente mistificadora, a-histórica, e não fornece tampouco uma teoria do valor (e nem do capital, da produção capitalista). Assim, Piketty é levado a ignorar completamente o efeito da concentração de riqueza no processo de produção, justamente por não possuir recurso algum em sua teoria para “medir” esta influência. Diante desta impossibilidade, Piketty recorre a hipóteses simplificadoras que vão abstrair de seu “modelo” justamente os aspectos fundamentais da realidade, quais sejam, as influências das relações sociais de produção no desenvolvimento social. O problema real a ser analisado, mas que é abstraído por Piketty, é a causa do baixo crescimento e das crises que, segundo ele próprio, estariam na origem do aumento da velocidade da concentração[7]. Estas causas em momento algum são discutidas pelo autor.
Recorrendo à teoria de Marx sobre o modo de produção capitalista (e desenvolvendo estudos a partir dela), poderemos perceber que as origens do processo analisado por Piketty não são os “caprichos” do progresso técnico ou da evolução demográfica determinando taxas de crescimento baixo, nem o fato de que muita riqueza esteja sendo produzida em relação à satisfação de necessidades sociais, mas sim que o atual nível de produção se torna progressivamente incompatível com a sua forma capitalista, ou seja, com a apropriação privada do excedente produzido pelo trabalho social.
Já o capitalismo de Piketty não tem classes sociais nem contradições insolúveis. Como a concentração de riqueza não se relaciona com o crescimento, as crises (assim como as guerras imperialistas, etc) são um fenômeno externo à sua natureza, à sua dinâmica fundamental. O capitalismo aparece como um sistema eficiente e estável. Não que não exista instabilidade. Mas esta decorre apenas do sentimento de insatisfação dos pobres ao ver a fortuna dos milionários aumentando vertiginosamente, ou seja, da falta de uma “meritocracia” do ponto de vista da distribuição. As crises, demissões, desemprego, os cortes de serviços sociais característicos da “austeridade” atual, nada disso decorre do processo de acumulação capitalista, e portando deve ter sua origem em erros pontuais, desajustes ou questões menores como desregulamentação financeira, etc.
Esta instabilidade meramente “política” poderia, portanto, ter uma solução também política. Como para Piketty o suposto “ponto de equilíbrio” da distribuição (cuja existência Piketty também falha em demonstrar) seria muito “injusto”, bastaria introduzir artificialmente um mecanismo de ajuste para elevar este ponto. Por isto sua proposta de imposto sobre o capital aparece como uma forma de salvar o capitalismo da insatisfação dos pobres através de um “equilíbrio estável” construído politicamente.
Se com seus dados Piketty lançou luz sobre um fenômeno importante, que expressa aspectos fundamentalmente contraditórios do modo de produção capitalista, com sua teoria Piketty não apenas mistifica o capital, obscurecendo suas contradições, mas também se vê impossibilitado de explicar aspectos fundamentais do funcionamento do capitalismo, como o caráter cíclico de suas crises. O fato de ter formulado uma resposta para este sentimento de angústia de amplos setores da população com a visível insustentabilidade do capitalismo atual (que não se restringe, obviamente, à Europa) é o que parece explicar o sucesso de vendas e a popularidade do livro de Piketty. Trata-se, entretanto, de uma resposta ilusória.
Obviamente, não faria qualquer sentido do ponto de vista dos trabalhadores e dos socialistas se contrapor a propostas como a de Piketty. O problema aqui é apresentá-las como uma suposta “alternativa”, quando na verdade, mesmo admitindo que tais medidas sejam adequadas, dificilmente se mostrariam possíveis nos marcos do capitalismo mantendo o poder das corporações, haja vista a luta sangrenta e cada vez mais aberta destes setores sociais contra os direitos sociais, que assumem atualmente cada vez mais a forma de uma verdadeira guerra social.
Cabe justamente a trabalhadores e socialistas a tarefa de apresentar de uma alternativa real à crise do capital para todo o amplo setor da população que olha para posições como as de Piketty com interesse. Tal alternativa, ainda que necessariamente aproveitar as forças produtivas desenvolvidas até aqui pelo trabalho humano, não poderá ser outra senão uma que passe por retirar o processo de produção de sua forma capitalista atual, planificando de forma racional os seus resultados para que a enorme riqueza produzida possa ser utilizada em prol do bem estar da ampla maioria ao invés de se transformar em “reserva patrimonial” de uma ínfima minoria. Como poderiam estes setores apresentar tal alternativa, se ao mesmo tempo estiverem presos a tentativas ilusórias de salvação da apropriação privada?
Referências:
KUZNETS, Simon (1955). Economic Growth and Income Inequality. The American Economic Review, Vol. XLV, 1, Mar-1955.
MARX, Karl (2011). Grundrisse: Manuscritos econômicos de 1857-1858: Esboços da crítica à economia política. São Paulo: Boitempo.
ORESKES, Naomi; CONWAY, Eric (2010). Merchants of Doubt. New York: Bloomsbury Press.
PIKETTY, Thomas (2014). Capital in the Twenty-First Century. Cambridge-London: Belknapp Press of Harvard University Press.
STRAVELAKIS, Nikos (2014). Piketty s’ Jane Austin versus Marx s’ Charles Dickens. Disp.:
http://bit.ly/1ovrYU6. Acessado em 06/08/2014.


[1] Este texto resume um artigo mais extenso que pode ser encontrado em: http://bit.ly/1sQZimI. Os dados utilizados por Piketty decorrem de três fontes fundamentais: a) Pesquisas publicadas nos últimos dez anos sobre os históricos de registros de imposto de renda (income tax), atualizando e expandindo a série histórica produzida pela pesquisa de Simon Kuznets sobre os EUA entre 1913 e 1948, para França, Grã-Bretanha, Canadá, Japão, Argentina, Espanha, Portugal, Alemanha, Suíça, Índia e China; b) O Chamado World Top Incomes Database (WTID) que é baseado no trabalho conjunto de cerca de trinta pesquisadores de todo o mundo, que segundo o autor é o maior banco de dados históricos disponíveis sobre a evolução da desigualdade de riqueza (Piketty afirma que esta é a fonte primária de dados do seu estudo); e c) Dados retirados de estudos sobre impostos territoriais (estate tax) de países como EUA (segundo Piketty, esta abordagem foi introduzida por Robert Lampman em 1962 para estudar mudanças na desigualdade de riqueza nos Estados Unidos entre 1922-1956), França, Grã-Bretanha, Alemanha e Suécia, além de dados sobre heranças destes países (C21, 16-20).
[2] Numa das principais apresentações de suas conclusões Kuznets afirmava sua crença na capacidade distributiva do desenvolvimento capitalista, mas reconhecia que qualquer previsão neste sentido estaria muito mais próxima de um desejo (“wishful thinking”) do que do resultado empírico de suas pesquisas. Afirma ainda que o fundamento da tendência a redução das desigualdades era 5% empírico e 95% especulação (Kuznets, 1955, p. 26). Nada disso impediu que a “curva” se tornasse uma espécie de pilar da ortodoxia liberal.
[3] Piketty não se esforça muito para convencer o leitor da adequação desta definição, apenas ressaltando seu caráter abrangente como algo positivo (C21, 2014, pp. 46-48).
[4] Ver Stravelakis (2014). O próprio Piketty afirma que esta “segunda lei” só será válida se: “a) Sejam vistas no longo prazo (como uma média de longo prazo); b) Não haja uma importância relevante de recursos naturais em sentido estrito (como terras sem qualquer benfeitoria), pois neste caso o resultado da evolução patrimonial não corresponderá à poupança alguma; c) A variação do “preços relativos” dos bens acumuláveis (patrimônios, que Piketty chama de capital) não sejam relevantes nos longo prazo, ou seja, desde que não haja uma valorização (ou desvalorização) desproporcional dos imóveis, por exemplo (C21, p. 168-169).
[5] “experience  suggests  that  the  predictable  rise  in  the  capital/income ratio will not necessarily lead to a significant drop in the return on capital” (C21, p. 233).
[6] “For the global growth rate, I have used the historical estimates and projections discussed in Part One. For the global rate of return on capital, I have used the estimates for Britain  and  France  in  the  period  1700– 2010,  which   were  analyzed  in  Part Two. For early periods, I have used a pure return of 4.5 percent, which should be taken as a minimum value (available historical data suggest average returns on the order of 5– 6 percent). For the twenty-first century, I have assumed that the value observed in the period 1990–2010 (about 4 percent) will continue” (C21, p. 353).
[7] “The return to a structurally high capital/income ratio in the twenty-first century, close to the levels observed in the eighteenth and nineteenth centuries, can therefore be explained by the return to a slow-growth regime. Decreased growth—especially demographic growth—is thus responsible for capital’s comeback”. (C21, p. 166)

quarta-feira, 15 de agosto de 2012

Emir Sader - O campo político latinoamericano

Emir Sader - O campo político latinoamericano


Por Emir Sader

No período histórico atual, o capitalismo assume o modelo neoliberal como sua forma predominante. Passou da hegemonia de um modelo regulador, keynesiano, a um modelo liberal de mercado. Concomitantemente à passagem de um mundo bipolar a um mundo unipolar e de um ciclo longo expansivo do capitalismo a um ciclo longo recessivo.

A linha divisória que organiza os campos políticos de enfrentamento se dá em torno dessa definição, entre o campo neoliberal e o campo posneoliberal. A luta anticapitalista assume a forma da luta antineoliberal, o neoliberalismo sendo a forma extremada de mercantilização que busca o capitalismo.

A América Latina, que foi a região do mundo com mais e mais radicais governos neoliberais, como reação a essa situação tornou-se o único continente com governos posneoliberais. Estes foram se estendendo na América do Sul, com modalidades mais radicais – como as da Venezuela, da Bolivia, do Equador – ou mais moderadas, como as do Brasil, da Argentina, do Uruguai.

Mas fazem parte do mesmo campo posneoliberal, fazem parte da construção de alternativas ao neoliberalismo. Tanto é assim, que participam juntos do Banco do Sul, do Mercosul, do Conselho Sulamericano de Defesa, entre outras instâncias.

Há dois pólos que articulam o campo político de enfrentamento: o pólo neoliberalismo e o pólo posneoliberal. Os seis governos mencionados – Venezuela, Brasil Argentina, Uruguai, Bolívia, Equador – constituem o pólo pósneoliberal. Os do México, do Chile, da Costa Rica, do Panamá, entre outros, são os eixos do pólo neoliberal. Governos como os do Peru, da Colômbia, tentam se situar no meio do caminho entre os dois.

Os governos que constituem a ALBA não são um terceiro eixo, mas fazem parte do polo posneoliberal, como sua vertente mais radical. A unidade de todos esses governos, no marco das suas diferenças, que são menores em relação às diferenças contra o pólo neoliberal, é fundamental na luta pela superação do neoliberalismo. 


Fonte: Aldeia Gaulesa 

domingo, 11 de março de 2012

Neoliberalismo no banco dos réus na Islândia

Neoliberalismo no banco dos réus na Islândia

Por Webster Franklin
Da Carta Maior
Geir Haarde, primeiro ministro da Islândia em 2008, quando se deu a derrocada bancária no país, está sendo julgado por um tribunal especial. No banco dos réus, pela primeira vez, a política neoliberal que originou a bancarrota. Juízes e 60 testemunhas têm refletido durante o julgamento – que está sendo seguido por milhares de islandeses através da internet – sobre as causas de uma situação que não surgiu em 2008 por geração espontânea mas sim pela deriva neoliberal a que o governo sujeitou o país.
Da sua acusação constam o fato de não ter feito nada para evitar a debandada dos estabelecimentos financeiros, de não ter feito com que o banco online Icesave tivesse o estatuto de filial britânica, o que teria permitido transferir o problema da falência para Londres e evitado ao país a realização de dois referendos e a decisão dos islandeses de se recusarem a pagar por dívidas que não são suas. Este problema está atualmente no Tribunal Europeu de Justiça.

Juízes e cerca de 60 testemunhas têm refletido durante o julgamento – que não é transmitido ao vivo pela TV mas que está sendo seguido por milhares de islandeses através da internet – sobre as causas de uma situação que não surgiu em 2008 por geração espontânea mas sim pela deriva neoliberal a que o governo sujeitou o país.

Em causa estão, principalmente, a privatização das quotas de pesca que proporcionou aos armadores fortunas incalculáveis, um investimento em cascata no estrangeiro, quase sempre com maus resultados, uma privatização desastrosa dos bancos feita frequentemente segundo métodos corruptos e de clientelismo. A este processo seguiu-se uma onda de concessão de créditos bancários sem critérios nem garantias proporcionando, à escala do país, problemas semelhantes aos que se registaram nos Estados Unidos com a bolha imobiliária e o subprime.

Nesta fase, os bancos concederam um volume global de crédito que superou em 11 vezes o PIB islandês; quando o primeiro ministro decretou a sua falência era impossível salvá-los. Além disso, os islandeses não o permitiram e recusaram-se a assumir as dívidas alheias.

A resposta dos islandeses à crise não alinhou pelos caminhos impostos pela União Europeia aos Estados membros, pelo que hoje a Islândia, apesar de sofrer os efeitos de uma forte austeridade econômica e de uma acentuada quebra no consumo, conseguiu salvaguardar o Estado social, o desemprego está em sete por cento e as entidades patronais não foram além de limitar o trabalho extraordinário para conseguirem evitar os despedimentos.

Geir Haarde, político direitista e considerado um fundamentalista neoliberal, tem 64 anos e abandonou a carreira política. Incorre numa pena de dois anos de prisão. Mais do que um chefe de governo incapaz de dirigir o país – é a acusação a que corresponderá a pena que vier a ser aplicada – no banco dos réus está a política neoliberal.

(*) Artigo publicado no portal do Bloco de Esquerda no Parlamento Europeu

sábado, 25 de fevereiro de 2012

Contra o Estado de Bem-Estar Social

Contra o Estado de Bem-Estar Social

Enviado por L, dom, 31/07/2011 - 10:17
Autor: Manuel M. Navarrete

Amig@s,

Reproduzo, a seguir, artigo publicado originalmente aqui. Peço desculpas por não vertê-lo ao português, porém o texto é - creio - de fácil compreensão. E expõe com clareza os limites e a inviabilidade da estratégia da esquerda reformista - que consiste, basicamente, em propugnar pela manutenção, em algum grau, do que resta dos Welfare States com os quais convivemos até o final da década de 1970.


Contra el Estado del bienestar
Manuel M. Navarrete Rebelión

Leo en comunicados de la izquierda oficial (e incluso en comunicados de sectores de la izquierda extraparlamentaria) una defensa del “Estado del bienestar” que me parece muy peligrosa. Y no por una cuestión de purismo, sino, sencillamente, por una cuestión de internacionalismo. Una cosa es defender con uñas y dientes las reformas logradas (cosa en la que todos estamos de acuerdo) y otra muy diferente aceptar, como paquete, como proyecto, eso que vino a llamarse “Welfare State” y que, por decirlo claramente, sólo fue posible sobre la base de la explotación del Tercer Mundo.

Es obvio que defender el Estado del bienestar implica abandonar la perspectiva de Rosa Luxemburgo, en la cual la reforma no es un fin en sí mismo, sino un medio hacia la revolución. Pero implica, además, una grave incomprensión del carácter de clase del Estado, precisamente en un contexto histórico en el cual dicho carácter ha quedado meridianamente claro. De nuevo, sólo un punto de vista internacional puede ayudarnos a comprender la realidad, al constatar que fue la correlación de fuerzas a nivel mundial la que, tras las revoluciones socialistas y los movimientos de liberación nacional, invitaba a los capitalistas a efectuar concesiones y políticas preventivas. Ahora, una vez derribado el campo socialista, sobornados los sindicatos y desarticuladas las organizaciones obreras en todo el mundo, el capital ejecuta su contraofensiva.

Sin embargo, la socialdemocracia, a pesar de estar recibiendo su refutación más definitiva por parte de los propios hechos, vuelve a ponerse de moda. ¿Para qué colectivizar los medios de producción, intercambio y distribución? Basta con resucitar el “modelo social europeo” (como sugiere CCOO), incrementar los impuestos directos así como su progresividad (como sugiere Vicenç Navarro) y, como mucho, crear “una” banca pública -sin nacionalizar, faltaba más, la privada- o alguna especie de Tasa Tobin (como sugiere ATTAC).

¿Problema? Que, en un capitalismo globalizado, los neoliberales tienen la razón: si haces eso, Moody’s rebaja turating, tu deuda se incrementa automáticamente y las empresas, simplemente, se deslocalizan y se van a otro paísdonde encuentren condiciones más ventajosas, hundiendo tu economía. La socialdemocracia, sencillamente, ha devenido imposible. Por eso hoy día los reformistas son más utópicos que los revolucionarios: una salida de izquierdas para la crisis es imposible desde un punto de vista estrictamente técnico y sin abandonar el sistema económico capitalista.

Pero sobre todo, por otro lado y volviendo al principio, el proyecto del Estado del bienestar no puede separarse de su carácter imperialista, ya que las concesiones en las metrópolis del Primer Mundo están estrechamente ligadas a la sobreexplotación histórica de las neocolonias. Dicha explotación ha financiado, en última instancia, la “economía social de mercado”, al producirse una redistribución internacional de salarios entre los explotados. A consecuencia de dicha redistribución, los trabajadores del Primer Mundo se han beneficiado objetivamente de la explotación de sus equivalentes en el Tercer Mundo. Ya lo dijo el Che Guevara en “El socialismo y el hombre en Cuba” : “Cabría aquí la disquisición sobre cómo en los países imperialistas los obreros van perdiendo su espíritu internacional de clase al influjo de una cierta complicidad en la explotación de los países dependientes y cómo este hecho, al mismo tiempo, lima el espíritu de lucha de las masas en el propio país”.

Si el nivel de vida no se calculara dividiendo el PNB de un país únicamente por el número de habitantes del mismo, sino que en el denominador ubicásemos a todos los habitantes de otros países que, de un modo u otro, han contribuido a su riqueza, las estadísticas de los países imperialistas no serían tan halagüeñas. Por eso, abandonar la perspectiva mundial del proceso de explotación capitalista supone enmascarar el funcionamiento real del sistema.

La escuela mercantilista afirmaba que “el enriquecimiento de una nación sólo se puede hacer a costa del empobrecimiento de otras”. En realidad, el mercantilista concebía la riqueza únicamente en forma de metales preciosos, que, obviamente, sólo podían incrementarse atesorándolos en el extranjero. Sin embargo, el concepto de riqueza actual no sufre una menor escasez que el de los mercantilistas. De hecho, en la siguiente dirección,http://www.footprintnetwork.org/newsletters/gfn_blast_0610.html, puede descargarse en lengua castellana un estudio del Global Footprint Network (California) que analiza la Huella Ecológica del ser humano. Este estudio concluye que el nivel de consumo por habitante promedio de Estados Unidos y Europa es imposible de generalizar a toda la población del planeta, porque serían necesarios, respectivamente, 5’3 (EE UU) y 3 (UE) planetas Tierra para ello.

La genealogía de esta situación de privilegio tampoco es ningún misterio, ya que figura en los libros de historia. Los países que experimentaron la revolución industrial acudieron a los países precapitalistas por necesidades comerciales, para extraer sus materias primas y para absorber mano de obra barata. A pesar del transcurrir de los siglos, las antiguas colonias, siempre retrasadas en la carrera tecnológica, sólo han logrado especializarse en las líneas de producción que eran desmanteladas en las metrópolis, generando una nueva dependencia del equipo extranjero.

La herencia histórica del imperialismo ha conllevado la expoliación de los recursos naturales de las neocolonias por parte de compañías extranjeras, que además evaden los beneficios obtenidos y los reinvierten en la metrópolis; la distorsión de la estructura económica mediante la imposición del monocultivo; el intercambio desigual, debido a que los precios de los productos que exportan los países subdesarrollados tienden a deteriorarse, mientras los precios de sus manufacturas importadas crecen sin cesar; la deuda externa, a base de créditos con elevados tipos de interés y condicionados a las privatizaciones que fija el FMI…

El filósofo Carlos Fernández Liria, observando las fronteras y las leyes de extranjería, escribió que los ministros de economía europeos proponen “que nos encerremos en fortalezas, protegidos por vallas cada vez más altas, donde poder literalmente devorar el planeta sin que nadie nos moleste ni nos imite. Es nuestra solución final, un nuevo Auschwitz invertido en el que en lugar de encerrar a las víctimas, nos encerramos nosotros a salvo del arma de destrucción masiva más potente de la historia: el sistema económico internacional”.

Y esa es la clave. Naturalmente, debemos enfrentarnos a cualquier recorte social. Pero defender el “Estado del bienestar” es defender un proyecto político muy determinado, lo que nos convierte en los cómplices progresistas del “Auschwitz invertido” del que hablaba Fernández Liria. Porque el Estado del bienestar es un proyecto contrarrevolucionario de una clase dominante que, atemorizada por las revoluciones del siglo XX, sobornó a la clase trabajadora del Primer Mundo para que siguiera callando ante la explotación del Tercero, abandonando toda perspectiva global y los principios del internacionalismo.

Rebelión ha publicado este artículo con el permiso del autor mediante una licencia de Creative Commons, respetando su libertad para publicarlo en otras fuentes.

Extraído: www.@rasilianas.org